Annuler un voyage réservé plusieurs mois à l’avance représente souvent une perte financière importante, surtout lorsque les frais engagés ne sont pas remboursables par l’agence ou le transporteur. La garantie annulation d’une assurance voyage ou d’une carte bancaire premium promet une indemnisation, mais celle-ci reste conditionnée à la transmission de justificatifs conformes, dans les délais impartis. Le motif invoqué doit non seulement figurer parmi les cas garantis dans les conditions générales du contrat, mais également être prouvé par le document attendu : un certificat médical trop vague ou une attestation hors délai suffisent à faire échouer un dossier pourtant légitime. Cette inadéquation entre le bon sens (« je suis malade, je fournis un papier du médecin ») et les exigences contractuelles précises constitue la principale source de refus d’indemnisation. Comprendre quels justificatifs répondent exactement à chaque motif d’annulation, vérifier leur conformité avant envoi et respecter scrupuleusement le délai de déclaration de sinistre permettent de maximiser les chances d’un remboursement accepté du premier coup, sans litiges ni retards coûteux.
Justificatif pour annulation voyage : quels documents présenter ?
Réponse directe : Le justificatif à fournir dépend du motif d’annulation garanti par le contrat : certificat médical d’arrêt de travail ou attestation d’hospitalisation pour une maladie ou un accident, acte de décès et justificatif de lien de parenté pour un décès familial, attestation de l’employeur pour une obligation professionnelle imprévue. Chaque document doit être nominatif, daté en cohérence avec le voyage et mentionner explicitement l’impossibilité de partir.
La garantie annulation intervient uniquement si le sinistre survient après la réservation et avant le départ effectif. Le justificatif transmis doit prouver simultanément deux éléments : d’une part, la réalité du motif invoqué, d’autre part, son caractère imprévisible au moment de la souscription du contrat. Une pathologie diagnostiquée avant la réservation et connue de l’assuré est généralement exclue, même si l’aggravation survient juste avant le départ. Pour un voyage au Canada ou toute destination lointaine impliquant des frais élevés, vérifier les justificatifs exigés dans les conditions générales du contrat avant même de réserver permet d’anticiper la constitution du dossier et d’éviter les mauvaises surprises. Le site imaway.fr communique ainsi des informations détaillées sur les garanties annulation et les documents attendus pour un séjour au Canada, avec une procédure de déclaration en ligne présentée comme simplifiée.
Motif médical : maladie, accident ou hospitalisation de l’assuré ou d’un proche.
Le certificat médical doit mentionner l’incompatibilité entre l’état de santé et la réalisation du voyage aux dates prévues, sans nécessairement détailler le diagnostic pour respecter le secret médical. Un arrêt de travail indiquant une incapacité totale de travail durant la période du séjour constitue souvent le justificatif de référence. Une simple consultation sans arrêt de travail ou hospitalisation risque d’être jugée insuffisante par l’assureur, sauf si le médecin précise explicitement la contre-indication au voyage. Dans le cas d’une hospitalisation, l’attestation de l’établissement de santé mentionnant les dates d’admission et de sortie renforce le dossier. La pathologie doit être survenue de manière imprévisible après la réservation : une affection chronique stable avant la souscription mais aggravée ensuite peut être acceptée, sous réserve de prouver cette aggravation par des documents médicaux datés.
Motif décès : décès d’un membre de la famille ou d’un proche défini dans le contrat.
L’acte de décès délivré par la mairie constitue le justificatif principal. Il doit être accompagné d’un document prouvant le lien de parenté avec le défunt : livret de famille, acte de naissance ou attestation notariée selon le degré de proximité. Les conditions générales listent généralement les personnes couvertes : conjoint, enfants, parents, frères et sœurs, parfois beaux-parents ou concubin sous conditions. Un décès hors de ce cercle, même affectivement proche, ne sera pas indemnisé si le lien n’est pas prévu contractuellement. Les obsèques fixées pendant la période du voyage doivent également être justifiées par une convocation ou un certificat de pompes funèbres mentionnant la date, lorsque le décès survient avant le départ mais que les funérailles se tiennent durant le séjour.
Motif professionnel : changement imprévu de dates de congés, licenciement, mutation ou convocation professionnelle.
L’attestation de l’employeur constitue le document de référence. Elle doit préciser la nature de l’événement (annulation de congés validés, convocation impérative, licenciement économique) et les dates concernées. Un simple refus de congés formulé après la demande initiale n’est généralement pas couvert : seule l’annulation de congés déjà accordés au moment de la réservation entre dans le périmètre de garantie. Une convocation pour un entretien professionnel ou une mission urgente doit être justifiée par un courrier officiel de l’employeur daté et signé, mentionnant l’impossibilité de report. Un changement de poste accepté volontairement ou une démission ne font pas partie des motifs garantis par la majorité des contrats d’assurance annulation.
Règles de conformité des justificatifs : un document hors délai, non nominatif, non daté ou ne mentionnant pas explicitement le lien avec l’impossibilité de voyager expose à un refus immédiat du dossier, même si le motif est légitime.
Tous les justificatifs doivent être accompagnés de la preuve des frais engagés non remboursables : convention de voyage, factures d’hébergement, billets d’avion nominatifs. Ces pièces permettent à l’assureur de calculer le montant indemnisable, dans la limite des plafonds et après déduction de la franchise éventuelle prévue aux conditions générales du contrat.
Quels motifs d’annulation sont réellement couverts par l’assurance ?
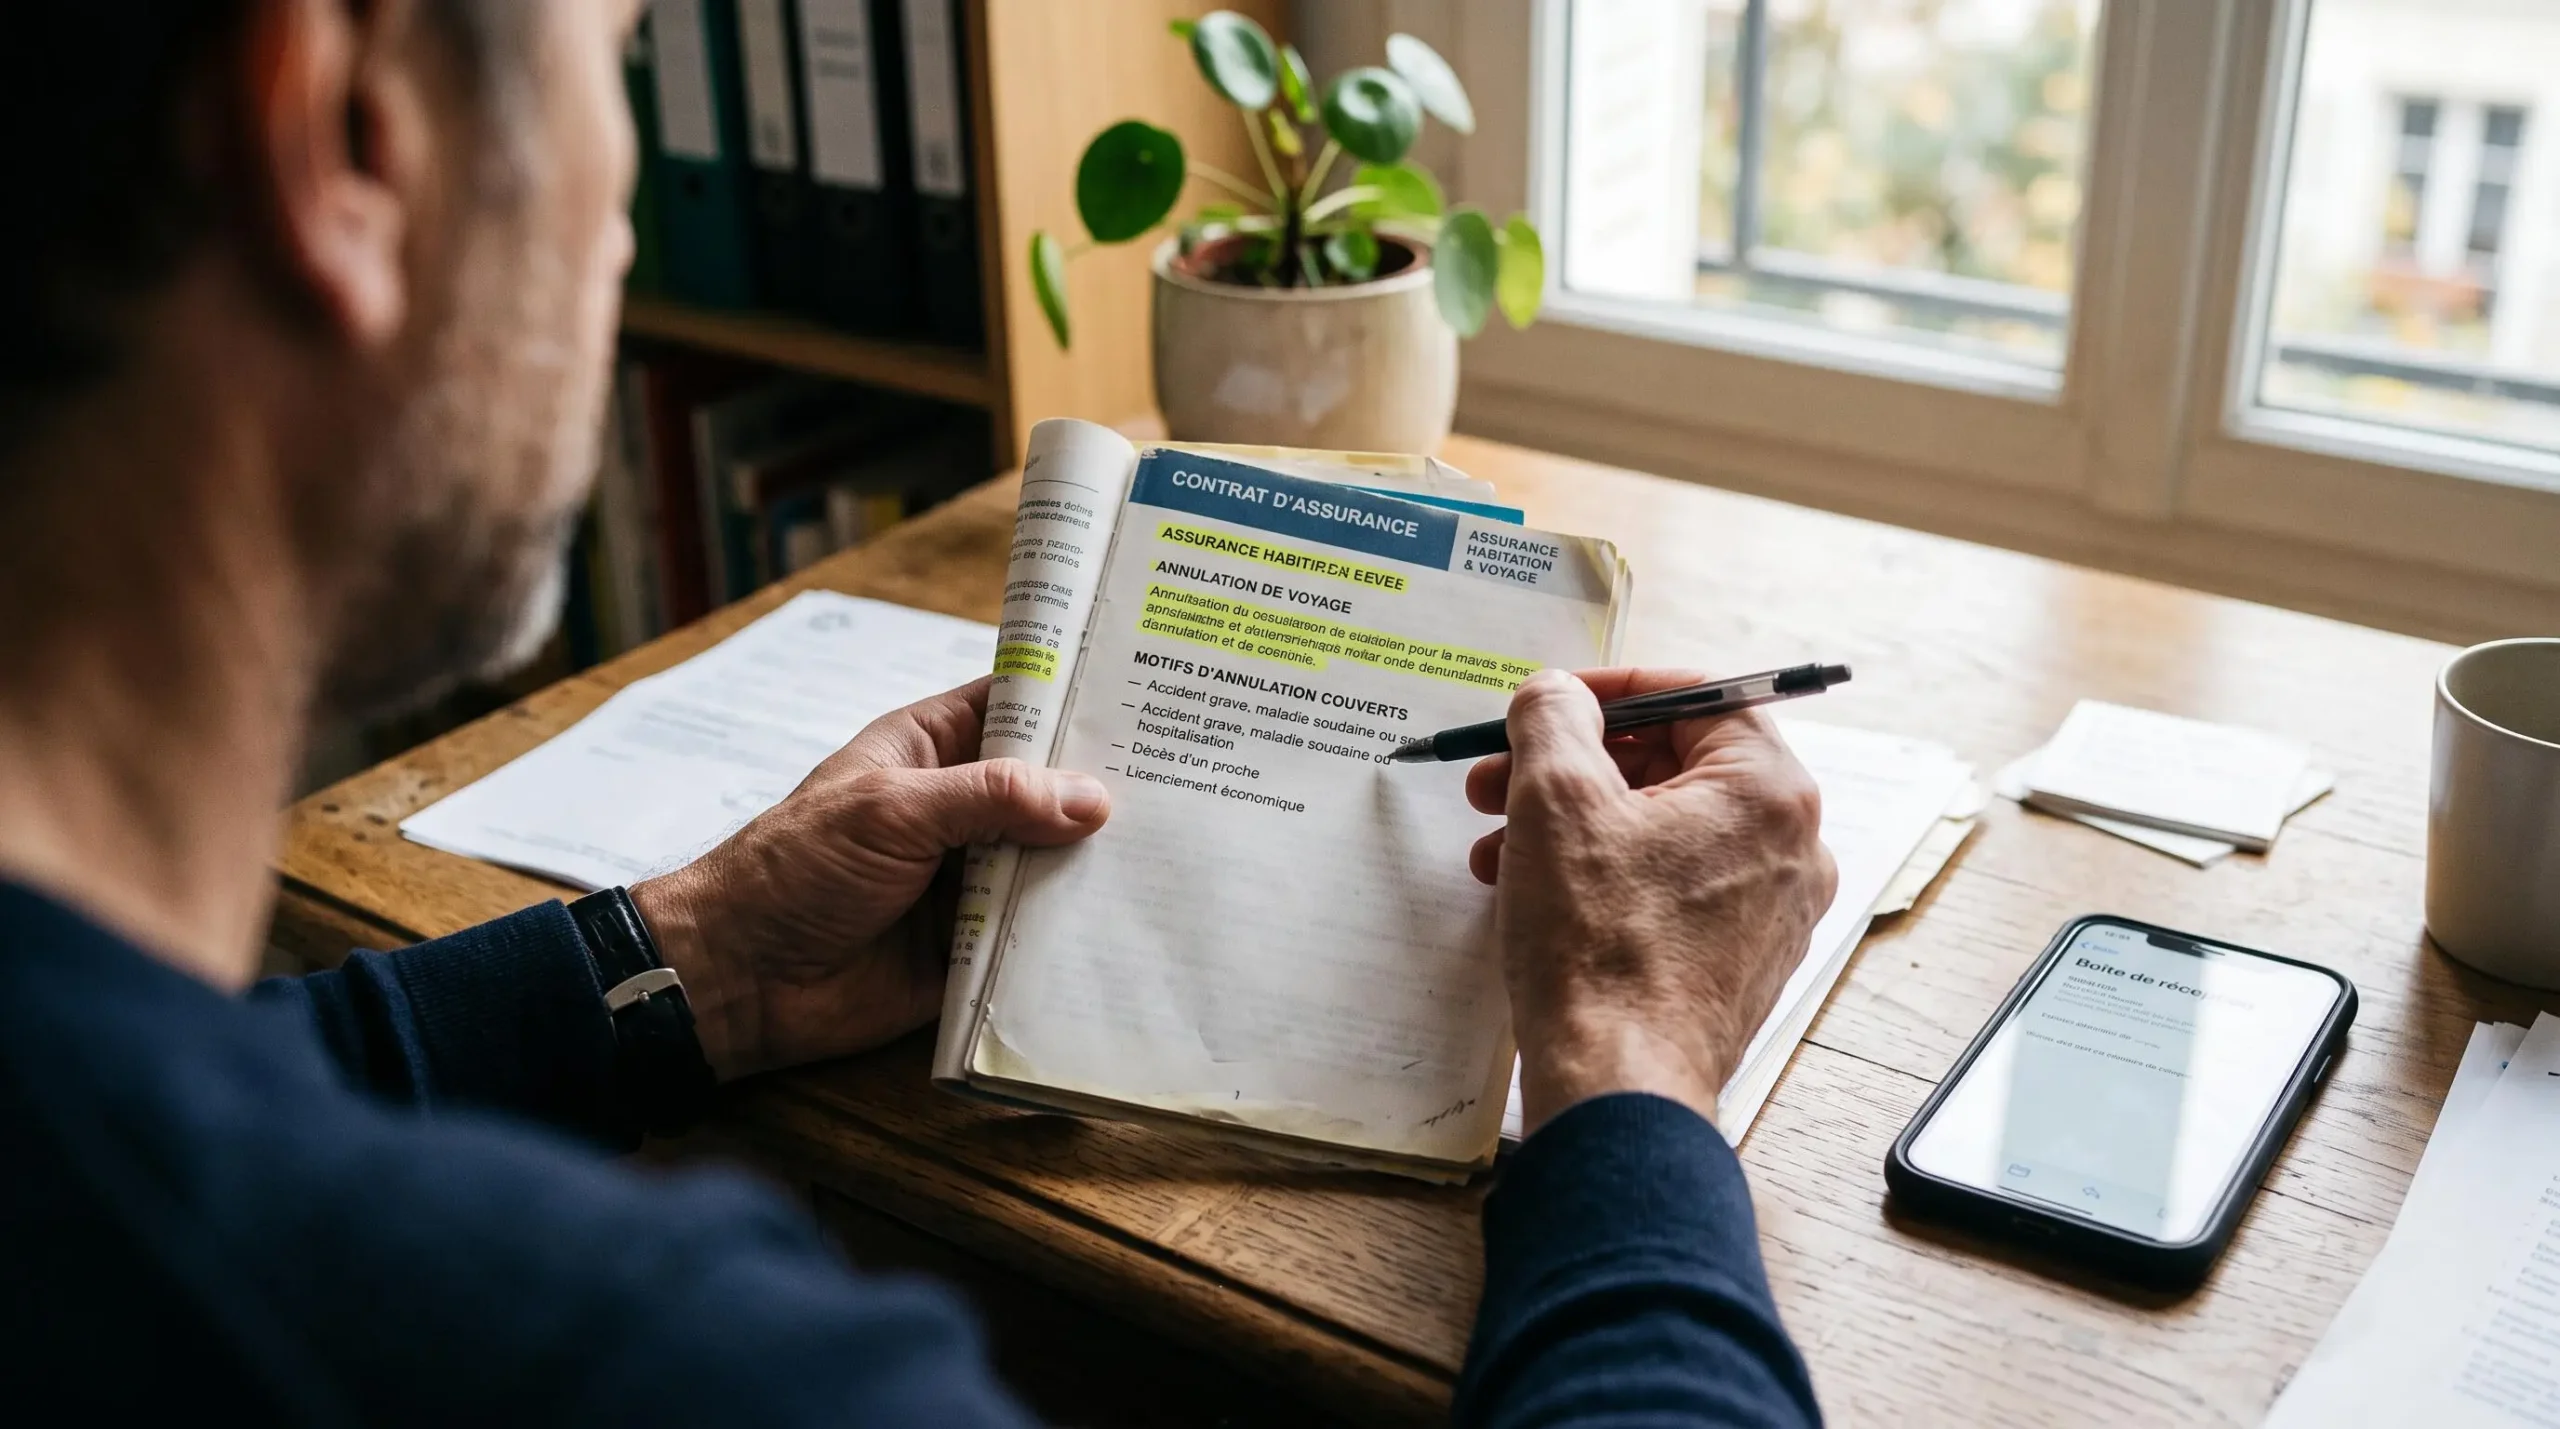
La garantie annulation ne joue que pour les motifs explicitement listés dans les conditions générales du contrat souscrit. Contrairement à une idée répandue, aucun motif d’annulation n’est universellement garanti : chaque assureur définit contractuellement les situations ouvrant droit à indemnisation, ainsi que les exclusions qui s’y opposent. Vérifier cette liste avant le départ, voire avant même la réservation, évite de découvrir trop tard que le motif invoqué ne donne pas lieu à remboursement.
Motifs d’annulation fréquemment garantis par les contrats d’assurance voyage :
- Maladie grave, accident corporel ou hospitalisation de l’assuré ou d’un proche défini au contrat ;
- Décès de l’assuré ou d’un membre de la famille proche ;
- Convocation imprévisible devant un tribunal, à un examen de rattrapage ou pour un déménagement professionnel ;
- Licenciement économique, mutation professionnelle imposée ;
- Dommages matériels graves rendant le domicile inhabitable (incendie, dégât des eaux, cambriolage) ;
- Contre-indication médicale à la vaccination obligatoire pour la destination prévue.
Cette liste varie d’un contrat à l’autre. Certaines assurances incluent également le refus de visa par les autorités consulaires, la complication de grossesse, ou encore l’impossibilité de partir pour un membre du groupe de voyageurs assuré au même contrat. Selon France Assureurs, la garantie annulation peut provenir d’une agence de voyage, d’un contrat d’assurance voyage dédié ou d’une carte de paiement haut de gamme, sous condition que le voyage ait été réglé avec cette carte.
Exclusions fréquentes à vérifier dans les conditions générales : pathologie préexistante connue avant la souscription, épidémie ou pandémie non couverte par une extension spécifique, voyage déconseillé par les autorités au moment de la réservation, simple changement d’avis ou raison personnelle non listée, annulation liée à un état psychologique sans arrêt de travail ni hospitalisation.
La différence majeure entre une assurance dédiée et la garantie annulation d’une carte bancaire premium réside dans l’étendue des motifs couverts, les plafonds d’indemnisation et les conditions d’éligibilité. Une carte bancaire haut de gamme exige généralement que le voyage ait été intégralement réglé avec cette carte pour ouvrir droit à la garantie. Les plafonds de remboursement sont souvent inférieurs à ceux d’une assurance dédiée, et certains motifs professionnels ou familiaux peuvent être exclus. La procédure de déclaration de sinistre auprès d’une banque peut également être distincte de celle d’un assureur voyage, avec des délais et des formulaires différents. Pour approfondir les spécificités contractuelles de la garantie annulation, consulter les ressources détaillant ce que couvre une assurance annulation permet de comparer les différentes options avant la réservation.
Points clés à vérifier dans son contrat avant le départ :
- La liste exacte des motifs d’annulation garantis et des exclusions contractuelles ;
- Le cercle des proches couverts en cas de maladie ou de décès ;
- Les plafonds d’indemnisation par personne et par sinistre, et le montant de la franchise éventuelle ;
- Les conditions spécifiques liées à l’utilisation d’une carte bancaire (paiement intégral du voyage exigé) ;
- Le délai de déclaration de sinistre à respecter après la survenance du motif d’annulation.
Comment monter un dossier de sinistre accepté du premier coup ?
La constitution d’un dossier complet et conforme dès la première transmission accélère le traitement de la demande et réduit le risque de refus ou de demande de pièces complémentaires. Trois éléments conditionnent la recevabilité du dossier : le respect du délai de déclaration de sinistre fixé par le contrat, la conformité des justificatifs transmis avec les exigences documentaires, et la cohérence entre le motif invoqué et les garanties effectivement souscrites.
Le délai de déclaration de sinistre et son point de départ :
Le Code des assurances fixe un délai minimal de déclaration de sinistre au contrat, qui ne peut être inférieur à cinq jours ouvrés, sauf exceptions légales prévues pour certains sinistres. La plupart des contrats d’assurance annulation voyage exigent une déclaration dans les cinq jours ouvrés suivant la survenance de l’événement justifiant l’annulation, et non pas suivant la date de départ initialement prévue. Un assuré hospitalisé dix jours avant son départ doit donc déclarer le sinistre dans les cinq jours suivant l’hospitalisation, même si le voyage n’a lieu que plus tard. Le non-respect de ce délai peut entraîner la déchéance du droit à garantie, sauf si l’assureur ne prouve aucun préjudice lié au retard de déclaration, conformément à l’article L113-2 du Code des assurances.
Étapes concrètes d’une déclaration de sinistre complète :
- Contacter l’assureur dès la survenance du motif d’annulation
Identifier le bon interlocuteur : numéro de déclaration de sinistre figurant sur les conditions générales, espace assuré en ligne, ou agence de voyage si celle-ci a souscrit l’assurance pour le compte du voyageur. Certains contrats, notamment ceux communiqués par IMAWAY, proposent une déclaration intégralement en ligne via un formulaire dédié, ce qui accélère le traitement et limite les erreurs de transmission.
- Remplir le formulaire de déclaration avec précision
Indiquer les références du contrat (numéro de police, date de souscription), les coordonnées complètes de l’assuré, les dates et le montant du voyage, ainsi que le motif d’annulation invoqué. Toute incohérence entre les informations fournies et les pièces jointes (dates ne correspondant pas, montants différents) entraîne une demande de clarification retardant le traitement.
- Rassembler et numériser les justificatifs conformes
Joindre le justificatif du motif (certificat médical, acte de décès, attestation employeur), les preuves des frais engagés non remboursables (convention de voyage, factures nominatives, billets), et éventuellement la preuve de l’annulation auprès du prestataire (confirmation de l’agence ou du transporteur). Scanner ou photographier les documents en haute définition, dans un format lisible (PDF ou JPEG), en veillant à ce que toutes les mentions soient parfaitement visibles.
- Envoyer le dossier complet et conserver une copie
Transmettre l’ensemble des pièces en une seule fois, par le canal indiqué par le contrat (courrier recommandé avec accusé de réception, espace sécurisé en ligne, formulaire de déclaration numérique). Conserver une copie complète du dossier transmis et l’accusé de réception ou le numéro de dossier attribué par l’assureur.
- Suivre le traitement de la demande
L’assureur dispose généralement d’un délai contractuel pour répondre, souvent compris entre quinze jours et un mois après réception du dossier complet. En l’absence de réponse ou en cas de demande de pièces complémentaires, relancer l’assureur par écrit en rappelant le numéro de dossier et les dates d’envoi.
Erreurs courantes entraînant un refus ou un retard d’indemnisation : justificatif hors délai de déclaration, pièce non conforme ou non nominative, incohérence de dates entre le motif et le voyage, document manquant (absence de preuve des frais ou du lien de parenté), déclaration auprès du mauvais organisme (agence au lieu de l’assureur), motif non garanti par le contrat, omission de déclarer l’annulation simultanément à l’assureur et au prestataire de voyage.
Les assureurs exigent généralement des copies des justificatifs, rarement les originaux, sauf en cas de litige ou de demande exceptionnelle. Les copies doivent cependant être conformes et lisibles : un document scanné partiellement, mal cadré ou illisible sera rejeté. Conserver les originaux permet de répondre rapidement à toute demande complémentaire ultérieure.
Comment sécuriser son remboursement avant même de réserver ?
Le choix d’une garantie annulation adaptée au voyage prévu intervient avant la réservation, idéalement au moment de la comparaison des options de couverture. Vérifier en amont les plafonds d’indemnisation, le montant de la franchise éventuelle et la liste exacte des motifs couverts permet de sélectionner une protection réellement conforme aux besoins et au budget engagé.
Points à vérifier dans les conditions générales avant l’achat de la garantie :
| Critère contractuel | Question à poser | Impact sur le remboursement |
|---|---|---|
| Motifs d’annulation garantis | Le motif qui pourrait m’empêcher de partir (maladie chronique, obligation professionnelle) figure-t-il dans la liste ? | Un motif hors liste ne sera pas indemnisé, quelle que soit la légitimité de la situation. |
| Plafond d’indemnisation | Le montant maximum remboursable couvre-t-il la totalité des frais non remboursables du voyage prévu ? | Un plafond inférieur au coût du voyage limite le remboursement à ce plafond, même si les frais engagés sont supérieurs. |
| Franchise | Quel montant restera à ma charge après acceptation du dossier ? | Une franchise de 50 ou 100 euros réduit d’autant l’indemnisation finale perçue. |
| Cercle des bénéficiaires | Les proches dont la maladie ou le décès justifieraient l’annulation sont-ils listés (conjoint, enfants, parents, beaux-parents) ? | Un proche hors du cercle défini au contrat ne déclenchera pas la garantie. |
| Exclusions spécifiques | Les pathologies préexistantes, les événements climatiques, les pandémies sont-ils exclus ou couverts sous conditions ? | Une exclusion non repérée avant le départ peut annuler tout espoir de remboursement. |
Pour un séjour au Canada ou toute destination lointaine impliquant des frais élevés (billets long-courrier, hébergement prépayé, location de véhicule), choisir une garantie annulation avec un plafond adapté au budget total engagé évite une indemnisation partielle insuffisante. Un voyage familial de quatre personnes représente souvent plusieurs milliers d’euros de frais non remboursables : une couverture plafonnée à 1 500 euros par personne ne couvrira qu’une partie de la perte financière en cas d’annulation. IMAWAY communique des informations sur ses garanties annulation présentées comme claires et adaptées aux séjours au Canada, avec une procédure de déclaration en ligne mise en avant pour sa simplicité. Vérifier ces éléments contractuels avant la souscription permet de choisir en connaissance de cause.
Conseil de prudence : Conserver la preuve d’achat de l’assurance (confirmation de souscription, attestation d’assurance) et lire l’intégralité des conditions générales avant le départ permet de connaître précisément ses droits et ses obligations en cas de sinistre.
Certaines cartes bancaires premium intègrent une garantie annulation dont les conditions d’activation, les plafonds et les motifs couverts diffèrent sensiblement d’une assurance voyage dédiée. Vérifier si le voyage doit être intégralement payé avec la carte, si des exclusions particulières s’appliquent et si le cercle des bénéficiaires est restreint permet de comparer objectivement les deux options. Une couverture carte bancaire peut suffire pour un voyage de courte durée et de budget modéré, mais se révéler insuffisante pour un séjour familial coûteux ou une destination lointaine nécessitant une protection étendue.
Questions fréquentes sur les justificatifs d’annulation de voyage
Faut-il envoyer les documents originaux ou des copies suffiront-elles ?
La majorité des assureurs acceptent des copies conformes des justificatifs, transmises par voie numérique (scan, photographie de qualité) ou par courrier. Les originaux sont rarement exigés lors de la déclaration initiale, sauf mention contraire dans les conditions générales du contrat. Il est toutefois indispensable de conserver les documents originaux, car l’assureur peut les réclamer ultérieurement en cas de doute, de litige ou de contrôle. Les copies transmises doivent être parfaitement lisibles, complètes (recto-verso si nécessaire) et non tronquées pour être considérées comme conformes.
Que faire si mon justificatif n’apparaît pas dans la liste du contrat ?
Lorsque le justificatif disponible ne correspond pas exactement à la liste des documents attendus par les conditions générales, contacter rapidement l’assureur pour proposer une pièce équivalente constitue la démarche à suivre. Par exemple, une attestation d’un organisme officiel peut parfois remplacer un document standard si elle contient les informations exigées (dates, motif, lien avec l’impossibilité de voyager). L’assureur conserve cependant la faculté de refuser un justificatif non conforme ou hors liste, notamment si le motif invoqué ne figure pas parmi les cas garantis. En cas de refus, les voies de recours incluent la médiation de l’assurance ou une réclamation écrite auprès du service client, en rappelant les éléments contractuels et en joignant tout élément complémentaire susceptible de prouver la légitimité de la demande.
Quel est le délai d’indemnisation après acceptation du dossier ?
Après acceptation du dossier, l’assureur dispose d’un délai contractuel pour procéder au versement de l’indemnisation, généralement compris entre quinze jours et un mois à compter de la réception de toutes les pièces justificatives conformes. Ce délai peut varier selon les conditions générales du contrat souscrit et la complexité du sinistre. Le remboursement intervient par virement bancaire sur le compte indiqué lors de la déclaration. En l’absence de paiement dans le délai prévu, relancer l’assureur par écrit avec accusé de réception permet de formaliser la demande et de déclencher, le cas échéant, une procédure de réclamation.
Le remboursement sera-t-il total ou partiel ?
Le montant indemnisé dépend de plusieurs éléments contractuels : le plafond d’indemnisation prévu aux conditions générales, la franchise éventuelle restant à la charge de l’assuré, et les frais réellement non remboursables par ailleurs. Si l’agence de voyage ou le transporteur rembourse une partie des frais, l’assureur déduit ce montant de l’indemnisation pour éviter un double remboursement. La franchise, souvent comprise entre 30 et 100 euros par personne selon les contrats, est systématiquement déduite du montant final versé. Un voyage de 2 000 euros avec une franchise de 50 euros et un remboursement partiel de 300 euros par l’agence donnera lieu à une indemnisation de 1 650 euros, dans la limite du plafond contractuel. Vérifier ces éléments dans les conditions générales avant la déclaration permet d’anticiper le montant effectivement perçu.
Qui contacter en premier : l’assureur, l’agence de voyage ou le transporteur ?
La démarche à suivre dépend des conditions d’annulation du voyage et de la garantie souscrite. Il convient généralement de contacter simultanément l’assureur pour déclarer le sinistre dans le délai imparti, et le prestataire de voyage (agence, compagnie aérienne, hébergeur) pour signaler l’annulation et connaître les conditions de remboursement applicables. Certains contrats exigent que l’annulation soit effectivement enregistrée auprès du prestataire avant l’indemnisation par l’assureur. Si l’agence a souscrit l’assurance pour le compte du voyageur, elle peut centraliser la déclaration et transmettre le dossier à l’assureur, simplifiant ainsi la démarche pour l’assuré. Vérifier dans les conditions générales et dans les conditions de vente du voyage qui est l’interlocuteur principal permet d’éviter des semaines de perte de temps.
Les informations générales de cet article remplacent-elles les conditions générales de mon contrat ?
Non. Les informations présentées dans cet article constituent des éléments généraux d’information et de compréhension des mécanismes de l’assurance annulation voyage. Elles ne remplacent en aucun cas la lecture attentive des conditions générales et particulières du contrat d’assurance souscrit, qui seul définit les motifs garantis, les exclusions, les plafonds, la franchise, les justificatifs exigés et les délais applicables. Chaque contrat étant différent, il est indispensable de se référer à ses propres documents contractuels et, en cas de doute, de contacter directement son assureur avant toute déclaration de sinistre ou décision d’annulation de voyage. En 2023, la Médiation de l’Assurance a recensé que 5 % des saisines en assurances dommages concernaient l’annulation voyage, en raison du caractère très limité de certaines garanties : cette donnée rappelle l’importance de vérifier précisément son contrat avant le départ.
Constituer un dossier de sinistre solide repose sur la compréhension précise des documents attendus par le contrat, le respect des délais de déclaration et la vérification préalable de la conformité de chaque pièce transmise. Le mapping entre le motif d’annulation, le justificatif attendu et les pièges à éviter permet de maximiser les chances d’un remboursement accepté sans litiges ni retards coûteux. Anticiper cette vérification dès la réservation, en choisissant une garantie annulation adaptée au voyage prévu et en lisant attentivement les conditions générales, sécurise le budget engagé et transforme une contrainte administrative en démarche maîtrisée et rassurante.